新保险(五) | 智能保险产品工厂(上) 择店网络
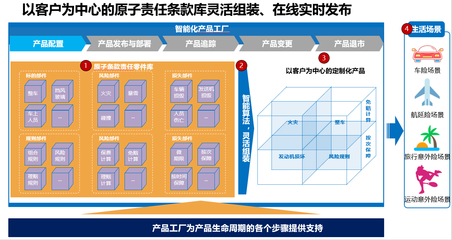
在保险业数字化转型的浪潮中,“智能保险产品工厂”正从概念走向落地。它试图解决一个根本矛盾:传统保险产品开发周期长、成本高、难以快速响应市场变化。而要实现真正的“智能”与“工厂化”,一个关键但常被忽视的基础设施是——择店网络。
一、什么是择店网络?
择店网络并非物理门店的选址,而是一个抽象的数据与决策网络。在智能保险产品工厂的语境下,“店”指的是产品触达客户的各个场景节点:线上渠道、代理人、第三方平台、嵌入式保险场景等。择店网络的核心功能是:在产品设计阶段,就系统性地评估和选择这些“店”(渠道与场景),并与之建立数据连接和规则映射。
简单说,择店网络是一张动态地图,标注了“什么产品、通过什么渠道、以什么条件、卖给谁”。它是产品工厂的“销售端数字孪生”。
二、为什么智能产品工厂需要择店网络?
传统产品开发往往先定条款和费率,再找渠道销售。这导致产品与渠道错配。择店网络将渠道能力前置到产品设计环节:
- 渠道适配性预判:不同渠道对产品复杂度、价格敏感度、核保规则的要求不同。择店网络内置各渠道的历史转化数据、客群画像和合规约束。产品工厂在生成产品原型时,自动匹配最适合的渠道组合建议。
- 动态定价与分发联动:例如,针对年轻客群的短视频场景“店”,产品倾向于简条款、低件均、快速核保;针对高净值代理人的“店”,则需要更丰富的保障责任和个性化服务。择店网络让工厂能并行产出多个渠道版本,而不是一个产品打天下。
- 库存与产能管理:保险产品的“库存”体现为承保能力和服务资源。择店网络可实时监控各渠道的流量和出单量,当某渠道转化率下降或风险聚集时,自动调整产品在该“店”的曝光权重或建议开通备用渠道。
三、择店网络的三个关键组件
要让择店网络发挥作用,需要三个基础组件:
- 渠道能力画像库:每个渠道的流量规模、转化漏斗、客群标签、历史赔付经验、合规限制等数据结构化存储,形成可查询的评分卡。
- 产品-渠道匹配规则引擎:基于画像库和产品属性(如保障类型、期限、核保复杂度、费率弹性),动态计算匹配分。规则可迭代——工厂每产出一款新产品,就自动积累匹配反馈数据。
- 实时联动编排层:介于产品工厂和渠道系统之间,将产品的核保规则、报价参数、营销权益推送到渠道前端,并回传客户行为与理赔数据,形成闭环。
四、边界与治理
择店网络并非万能。它面临数据时效性(渠道数据可能滞后)、合规风险(自动匹配不能绕过渠道持牌要求),以及边际成本(大量碎片化渠道的对接成本仍需评估)。因此,设计择店网络时,建议采用“核心渠道深耕 + 长尾渠道轻量接入”的两层结构,优先覆盖为智能产品工厂贡献80%动能的头部渠道,并通过API网关或平台中间件的方式快速连接中长尾渠道。
如果说智能保险产品工厂是“生产能力”的革命,择店网络就是这个工厂的“智能网格化销售系统”。没有择店网络,产品工厂可能陷入“能产但无法匹配、能配但无法数据协同”的困境。下一篇文章——智能保险产品工厂(中),我们深入探讨产线内部的生产工艺和外部数据网络的联动机制。
(系列文章原标题:新保险(五) | 智能保险产品工厂(上) 择店网络)